CORUM R Start investit 6,7 millions d’euros en Norvège : un premier immeuble à 8 % de rendement brut

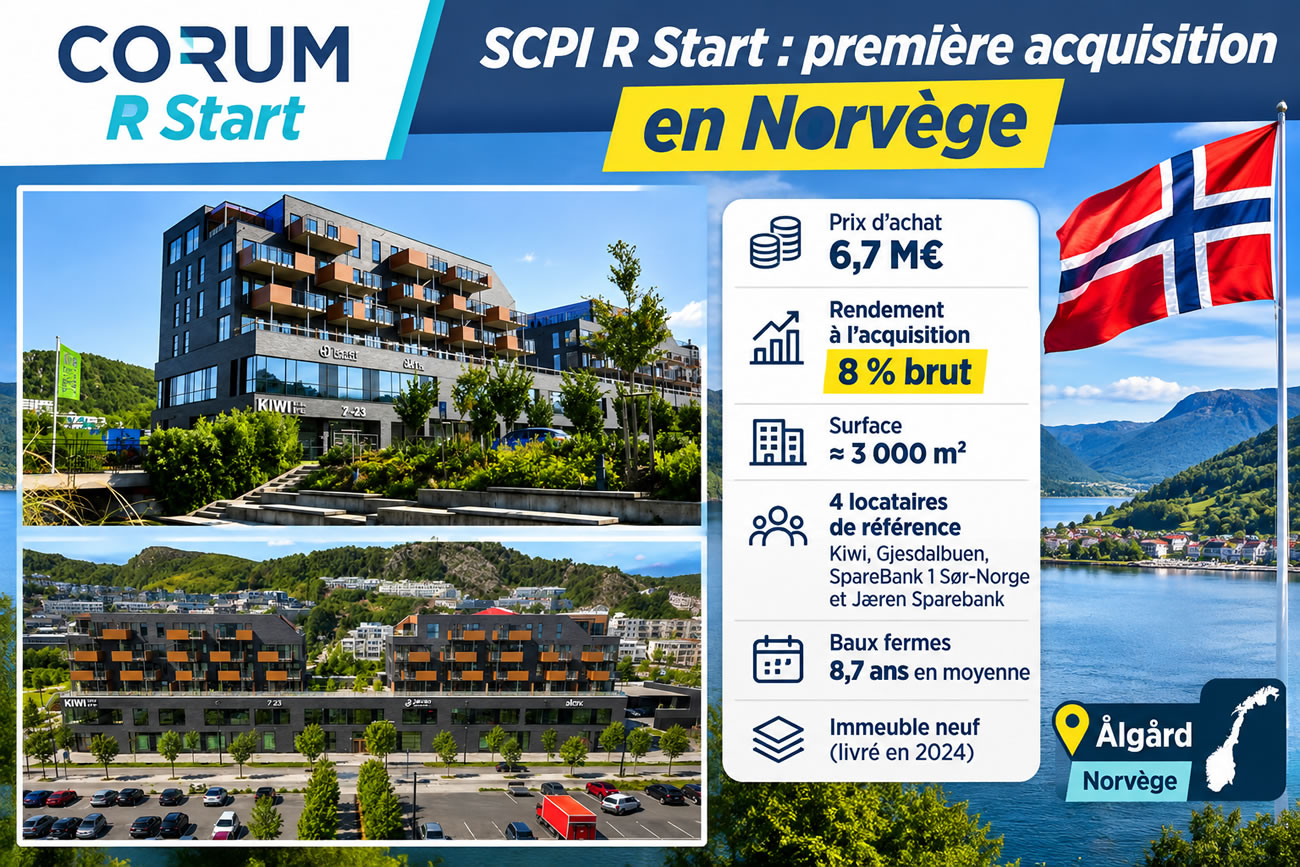
SCPI R Start : CORUM réalise sa première acquisition immobilière en Norvège
La SCPI R Start, lancée en 2026 par CORUM, vient de concrétiser son premier investissement immobilier. Direction la Norvège, plus précisément Ålgård, une commune située dans le sud-ouest du pays, à proximité de Stavanger. La SCPI acquiert une partie de l’immeuble Kanalhuset, un ensemble immobilier récent associant commerces et bureaux, pour 6,7 millions d’euros. Le rendement immobilier annoncé à l’acquisition atteint 8 % brut de frais. Un niveau attractif sur le papier, mais qui ne doit surtout pas être confondu avec le rendement que percevront les associés de R Start. Cette première opération marque le véritable démarrage de la SCPI, dont le modèle économique se distingue par l’absence de frais de souscription et de commissions d’acquisition immobilière. En contrepartie, d’autres frais s’appliquent, notamment sur la gestion des loyers, les retraits anticipés et les plus-values réalisées lors des ventes d’immeubles.
Kanalhuset : un ensemble immobilier récent de près de 3 000 m²
L’acquisition porte sur deux niveaux de Kanalhuset, un ensemble immobilier mixte de près de 3 000 m², livré en 2024 selon les informations communiquées par CORUM. L’immeuble associe des surfaces commerciales au rez-de-chaussée et des bureaux à l’étage. Les locaux commerciaux et les bureaux concernés bénéficient d’une étiquette énergétique A. Un atout pour limiter les besoins énergétiques du bâtiment et répondre aux exigences des locataires, même si cette classification ne garantit évidemment pas l’absence de dépenses futures. Le choix d’un immeuble récent permet également de réduire, à court terme, certains risques liés à l’obsolescence technique. L’investissement constitue ainsi une première étape dans la construction du patrimoine immobilier de R Start.
Quatre locataires, dont deux banques et un supermarché
L’immeuble accueille quatre locataires. Le principal est Kiwi, enseigne de grande distribution alimentaire appartenant à l’un des grands groupes norvégiens du secteur, qui représente 47 % des loyers. Les bureaux sont occupés par le groupe de presse régional Gjesdalbuen et deux établissements bancaires, SpareBank 1 Sør-Norge et Jæren Sparebank. Cette répartition permet de diversifier les activités économiques représentées au sein de l’immeuble, entre distribution alimentaire, presse et services financiers. Il convient néanmoins de relativiser cette diversification : avec près de la moitié des revenus locatifs provenant d’un seul occupant, la situation financière et commerciale de Kiwi constitue un facteur important pour cet investissement. La diversification entre quatre locataires ne supprime pas le risque de concentration.
Des baux fermes de 8,7 ans en moyenne et des loyers indexés sur l’inflation
L’un des arguments avancés par CORUM concerne la durée des engagements locatifs. Les baux affichent une durée ferme moyenne de 8,7 ans, offrant une visibilité appréciable sur les revenus contractuels. Les loyers sont par ailleurs indexés annuellement sur 100 % de l’inflation, selon les conditions prévues dans les contrats. Cette indexation peut contribuer à préserver le pouvoir d’achat des revenus locatifs en cas de hausse des prix. Elle ne garantit toutefois pas une augmentation effective des distributions aux associés, puisque les charges, les frais de gestion, les éventuelles vacances locatives et les variations de change interviennent également. Un bail ferme constitue une protection contractuelle, mais ne fait pas disparaître le risque de défaillance d’un locataire.
Un rendement à l’acquisition de 8 % : attention à ne pas confondre avec le rendement de la SCPI
CORUM annonce un rendement à l’acquisition de 8 % brut de frais, calculé en rapportant les loyers annuels au prix d’achat acte en main de l’immeuble. Sur la base de 6,7 millions d’euros investis, cela correspond à environ 536 000 euros de loyers annuels théoriques. Ce calcul reste indicatif et ne tient pas compte des frais de fonctionnement de l’immeuble, de la commission de gestion de la SCPI, des autres dépenses, de la fiscalité ni des fluctuations de la couronne norvégienne. Surtout, il concerne un immeuble particulier, et non l’ensemble du patrimoine de R Start. Le taux de distribution futur de la SCPI dépendra des acquisitions suivantes, de leur financement et de la gestion du portefeuille. Un rendement immobilier brut de 8 % ne signifie absolument pas que les associés percevront 8 % de dividendes.
Pourquoi investir en Norvège plutôt que dans la zone euro ?
La Norvège présente plusieurs caractéristiques intéressantes pour un investisseur immobilier international : une économie développée, des institutions solides et une notation souveraine de premier rang. CORUM met notamment en avant une croissance économique attendue de 1,4 % en 2026 et un taux de chômage de 4,6 %, ainsi qu’une notation AAA attribuée par plusieurs agences. Ces indicateurs peuvent contribuer à l’attractivité du marché, sans préjuger de la performance d’un immeuble particulier. La diversification géographique constitue également un moyen de ne pas dépendre exclusivement des cycles immobiliers français ou de la zone euro. Pour autant, une économie nationale solide ne protège pas automatiquement contre une baisse de la valeur des bureaux, une vacance commerciale ou une évolution défavorable des conditions de financement.
Couronne norvégienne : un risque de change à ne pas sous-estimer
Investir en Norvège signifie également s’exposer à une devise extérieure à la zone euro : la couronne norvégienne. Les loyers sont perçus dans la monnaie locale, tandis que les associés français souscrivent et perçoivent généralement leurs revenus en euros. Si la couronne norvégienne s’apprécie face à l’euro, la contre-valeur des loyers et des actifs peut augmenter. À l’inverse, une dépréciation peut réduire les revenus convertis en euros et la valeur du patrimoine exprimée dans notre monnaie. Une variation de change peut ainsi compenser, voire dépasser, une partie de la performance immobilière. Le risque de change constitue donc un facteur supplémentaire de volatilité, distinct des risques propres au marché immobilier norvégien.
R Start : une SCPI sans frais d’entrée, mais certainement pas sans frais
R Start revendique un modèle original : 0 % de frais de souscription et 0 % de commission d’acquisition immobilière prélevés par la société de gestion. L’intégralité du montant souscrit n’est donc pas amputée d’une commission d’entrée. Cela ne signifie pas que l’investissement est gratuit. CORUM perçoit une commission de gestion de 15 % sur les loyers encaissés, ainsi que des commissions sur certaines ventes d’immeubles. Des frais de retrait anticipé sont également prévus pour les associés qui souhaitent récupérer leur capital avant huit années de détention. Le modèle déplace donc une partie de la rémunération du gestionnaire de l’entrée vers l’exploitation et la sortie des investissements. Il faut examiner l’ensemble des frais sur la durée de détention envisagée, et non se limiter à l’absence de commission de souscription .
Les principaux frais de la SCPI R Start
Le barème publié par CORUM fait apparaître des frais de gestion sur les revenus locatifs, des frais de retrait dégressifs et une commission d’arbitrage dépendant des plus-values immobilières. Les frais de cession sont particulièrement importants à comprendre : ils sont calculés sur le prix de vente net vendeur de l’immeuble, et non simplement sur la plus-value dégagée.
| Nature des frais | Barème |
|---|---|
| Frais de souscription | 0 % |
| Commission d’acquisition des immeubles | 0 % |
| Commission de gestion sur les loyers | 15 % |
| Retrait avant 4 ans | 10 % |
| Retrait entre 4 et 6 ans | 7 % |
| Retrait entre 6 et 7 ans | 5 % |
| Retrait entre 7 et 8 ans | 3 % |
| Retrait après 8 ans | 0 % |
| Commission d’arbitrage : plus-value inférieure à 7 % du prix de vente | 0 % |
| Commission d’arbitrage : plus-value comprise entre 7 % et 13 % | 6 % du prix de vente net vendeur |
| Commission d’arbitrage : plus-value supérieure à 13 % | 12 % du prix de vente net vendeur |
Commission d’arbitrage : un mécanisme à effets de seuil particulièrement marqué
C’est probablement le point le plus sensible de la grille tarifaire de R Start. Lorsque la société de gestion revend un immeuble avec une plus-value, elle peut prélever une commission d’arbitrage calculée sur le prix de vente net vendeur, et non sur le seul bénéfice immobilier. Le taux applicable dépend de l’importance de la plus-value rapportée au prix de vente. En dessous de 7 %, aucune commission n’est prélevée. Entre 7 % et 13 %, la commission atteint 6 % du prix de vente. Au-delà de 13 %, elle passe à 12 %. Ce système présente des effets de seuil importants : une faible différence de plus-value peut déclencher une augmentation considérable des frais. La note d’information de la SCPI avertit explicitement que la commission peut capter une partie significative de la plus-value et que la société de gestion peut percevoir une rémunération sur certaines ventes alors même que la valeur des parts a diminué.
Exemple : une plus-value immobilière presque entièrement absorbée par les frais
Prenons un exemple volontairement simplifié. Un immeuble acheté 1 million d’euros est revendu 1,15 million d’euros. La plus-value brute atteint 150 000 euros, soit environ 13,04 % du prix de vente. Le seuil de 13 % étant franchi, la commission d’arbitrage peut atteindre 12 % de 1,15 million d’euros, soit 138 000 euros. Il ne reste alors que 12 000 euros de plus-value brute après cette seule commission, avant les autres coûts éventuels. Cet exemple ne constitue pas une prévision et ne tient pas compte du mécanisme de compensation des moins-values prévu par la SCPI. Il illustre néanmoins l’importance des effets de seuil et la nécessité de comprendre le mode de calcul avant de souscrire. Une commission de 12 % du prix de vente peut représenter une part très importante de la plus-value réalisée.
Une compensation des moins-values prévue par CORUM
Pour encadrer ce mécanisme, R Start prévoit qu’une moins-value constatée lors de la vente d’un immeuble soit enregistrée dans une réserve dédiée. Les plus-values ultérieures doivent d’abord compenser les pertes précédemment enregistrées avant que CORUM puisse percevoir de nouvelles commissions d’arbitrage. Ce mécanisme vise à éviter que la société de gestion se rémunère sur des opérations bénéficiaires isolées alors que le bilan global des cessions demeure négatif. Il ne supprime cependant ni les effets de seuil de la commission, ni le risque de perte en capital pour les associés. La note d’information précise également les règles applicables aux décisions de cession et à la prévention des conflits d’intérêts.
Une première acquisition qui ne suffit pas encore à diversifier le patrimoine
Kanalhuset présente plusieurs caractéristiques intéressantes : un immeuble récent, des locataires identifiés, des baux longs et un rendement immobilier initial élevé. Mais il s’agit de la première acquisition de R Start. À ce stade de constitution du portefeuille, les risques sont mécaniquement concentrés sur un nombre très limité d’actifs. Les prochaines opérations seront donc déterminantes pour apprécier la diversification réelle de la SCPI, tant sur le plan géographique que sectoriel et locatif. Les associés devront également suivre l’évolution de la collecte, les conditions de financement des acquisitions et les délais nécessaires pour investir les capitaux disponibles.
R Start : un investissement immobilier de long terme, sans garantie du capital
La première acquisition norvégienne de R Start constitue un démarrage prometteur sur le plan du rendement immobilier affiché. L’absence de frais d’entrée et de commission d’acquisition peut séduire les épargnants, mais le modèle de rémunération du gestionnaire doit être examiné dans son ensemble. Les commissions sur les loyers, les frais de sortie anticipée et surtout la commission d’arbitrage sur les ventes immobilières peuvent peser sur la performance finale. À cela s’ajoutent les risques habituels des SCPI : évolution des valeurs immobilières, vacance locative, défaillance des occupants, liquidité limitée et, dans le cas présent, risque de change. La SCPI R Start ne garantit ni le capital investi ni les revenus futurs. Le rendement brut de 8 % annoncé pour Kanalhuset constitue une caractéristique de cette acquisition, pas une promesse de rendement pour les associés.